
Financiële markten
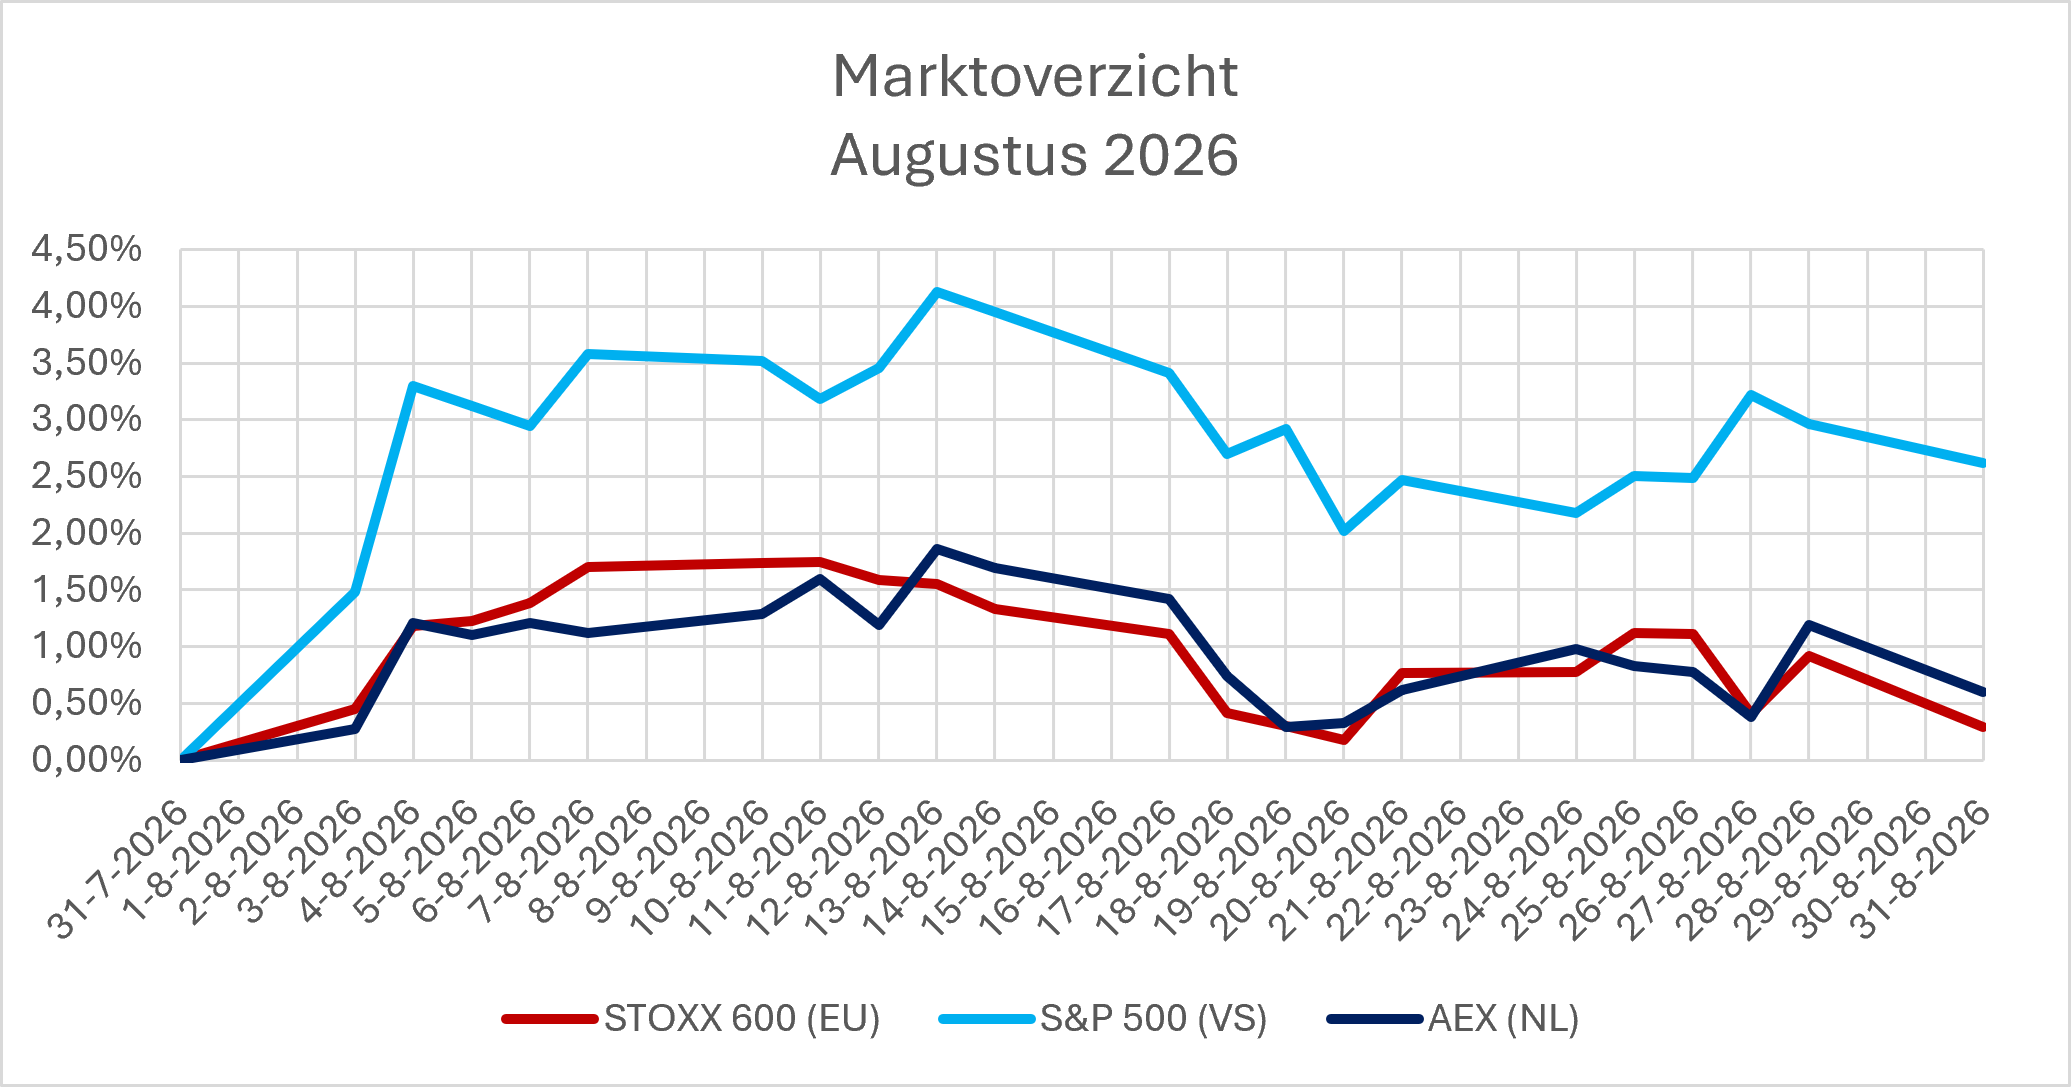
Augustus was een overwegend positieve maar opvallend rustige maand op de aandelenmarkten. De S&P 500 steeg 2,62%, terwijl de AEX (+0,60%) en Stoxx 600 (+0,29%) dichter bij huis bleven. Onder die kalme oppervlakte speelde echter veel: Hernieuwde spanningen rond Iran en de Straat van Hormuz zorgden opnieuw voor beweging in de energieprijzen, de Fed overweegt later dit jaar de rente te verhogen en wereldwijd liepen kapitaalmarktrentes op. Tegelijkertijd bleef het enthousiasme rond AI het sentiment op aandelenmarkten ondersteunen, net als de sterke bedrijfscijfers.

Het conflict rond Iran en de Straat van Hormuz leefde gedurende de maand weer op. De Verenigde Arabische Emiraten verbraken hun economische banden met Teheran na beschuldigingen van raketaanvallen, en de Verenigde Staten kondigden een nieuwe, zwaardere sanctiecampagne aan. De olieprijs liep hierdoor op tot circa $94 per vat Brentolie; de olie-export vanuit de Perzische Golf herstelde vervolgens gedeeltelijk, waardoor de prijs terugzakte naar rond $89 eind augustus, al bleef de situatie rond de Straat van Hormuz kwetsbaar.
De Federal Reserve hield vast aan de koers die al sinds de zomer was ingezet: onder voorzitter Kevin Warsh had de centrale bank expliciete forward guidance grotendeels losgelaten en zette in plaats daarvan in op een meer datagedreven aanpak, waarbij de markt zelf een groter deel van het verwachtingswerk moet doen. Warsh was door Trump aangesteld met de wens om de rente te verlagen. De aanhoudende inflatie maakt dat vooralsnog lastig te verdedigen. Tijdens het jaarlijkse Jackson Hole-symposium eind augustus bevestigde Warsh de hawkish toon: verschillende bestuurders gaven aan dat het huidige renteniveau mogelijk nog niet restrictief genoeg is om de inflatie duurzaam richting de doelstelling van 2% te brengen, waarmee een verdere renteverhoging in beeld blijft. De Amerikaanse inflatie koelde in juli weliswaar verder af, naar 3,4% op jaarbasis met een kerninflatie van 2,5%, maar bleef daarmee boven de doelstelling van de Fed, wat de ruimte om te versoepelen beperkt houdt.
Hoge en oplopende staatsschulden, hogere inflatieverwachtingen, omvangrijke investeringen in AI-datacenters en de toegenomen defensie-uitgaven, werkten door in de kapitaalmarktrentes, die wereldwijd verder opliepen. De Duitse vijfjaarsrente overschreed voor het eerst sinds 2008 de grens van 3% en in de Verenigde Staten liep de tienjaarsrente ook iets op. Franse staatsrentes bereikten hun hoogste niveau in bijna twee decennia. Het verschil tussen de Franse en Duitse tienjaarsrente liep in augustus verder op tot circa 85 basispunten, het hoogste niveau in tien jaar, met name door de hoge Franse staatsschuld, de beperkte politieke ruimte om daarop te bezuinigen en de onzekerheid in aanloop naar de verkiezingen van volgend jaar.
Volgens een rapport van LSEG presenteerden Europese bedrijven in het tweede kwartaal solide resultaten. Bedrijven in de Stoxx 600 rapporteerden over het tweede kwartaal een winstgroei van 20,8% op jaarbasis, ruim boven de winstgroei van circa 12,5% die analisten begin mei nog verwachtten. Van de 176 bedrijven die tot en met 30 juli hun cijfers hadden gepubliceerd, versloeg 56,8% de winstverwachting, boven het langjarig gemiddelde van 54%. De groei was breed gedragen: acht van de tien sectoren lieten een winststijging zien, met de energiesector als koploper dankzij de hogere olieprijs (+130,9%), gevolgd door onder meer technologie en financials. Alleen bedrijven die cyclische consumentengoederen verkopen (-1,6%) en vastgoed (-3,9%) noteerden een winstdaling. Analisten stelden de winstverwachtingen voor de komende kwartalen bovendien naar boven bij, naar 15,1% voor het derde kwartaal en 30,7% voor het vierde kwartaal. Voor heel 2026 wordt nu een winstgroei verwacht van 17,0%, terwijl dat in begin april nog 13,0% was. Ondanks dat de Stoxx 600 dit jaar bijna 10% is gestegen, is de waardering van de index ten opzichte van de verwachte winstontwikkeling niet gestegen.
Op de aandelenmarkten bleef kunstmatige intelligentie het dominante thema. Palantir liet met sterke kwartaalcijfers zien dat ook makers van AI applicaties daadwerkelijk rendement weten te behalen, terwijl chipfabrikanten onder druk stonden door twijfels of zij de hooggespannen verwachtingen wel kunnen waarmaken. Onder de oppervlakte liep het beursbeeld verder uiteen: Europese softwarebedrijven presteerden goed, mede doordat Amerikaanse softwarebedrijven als Salesforce en Workday sterke kwartaalcijfers rapporteerden waarin AI als omzetdrijver naar voren kwam, wat de eerdere vrees voor vervanging van software door AI agents vermindert. Aandelen van producenten van consumentengoederen hadden het daarentegen zwaar, mede doordat de aanhoudende inflatie de bestedingsruimte van consumenten onder druk zet, en ook de vastgoedsector kwam onder druk te staan door de oplopende rente. Opvallend bleef de rust op de markten: de VIX-index , de belangrijkste graadmeter voor de ingeprijsde beursvolatiliteit, daalde in augustus naar een gemiddelde van 15,2, tegen 17,1 in juli, ondanks de vele geopolitieke en macro-economische risico’s.
Wij danken u voor uw vertrouwen en houden u graag op de hoogte van verdere ontwikkelingen in de markten.
1 Forward guidance: het vooraf communiceren door een centrale bank over de te verwachten koers van het rentebeleid, om zo de verwachtingen van financiële markten te sturen.
2 Hawkish: een centrale bank die prioriteit geeft aan het bestrijden van inflatie en eerder geneigd is de rente te verhogen.
3 VIX: de zogeheten ‘angstindex’, die de door optiehandelaren ingeprijsde verwachte koersschommelingen van de S&P 500 over de komende dertig dagen weergeeft.